


ブログ
2026.10.03
住宅ローン金利はどうなる?変動金利と固定金利、家を買う前に知っておきたいこと
こんにちは、ピースフルハウスです。
マイホームを考えるとき、気になることのひとつが「住宅ローンの金利」ではないでしょうか?
「これから金利は上がるの?」
「変動金利と固定金利、どちらを選べばいい?」
「金利が上がったら、毎月の返済額はどうなるの?」
最近は、こうした疑問を持つ方も増えています。
そこで今回は、住宅ローンを検討する前に知っておきたい金利の基本と、変動金利・固定金利それぞれの特徴について、わかりやすくご紹介します。
■ これから住宅ローンの金利はどうなる?
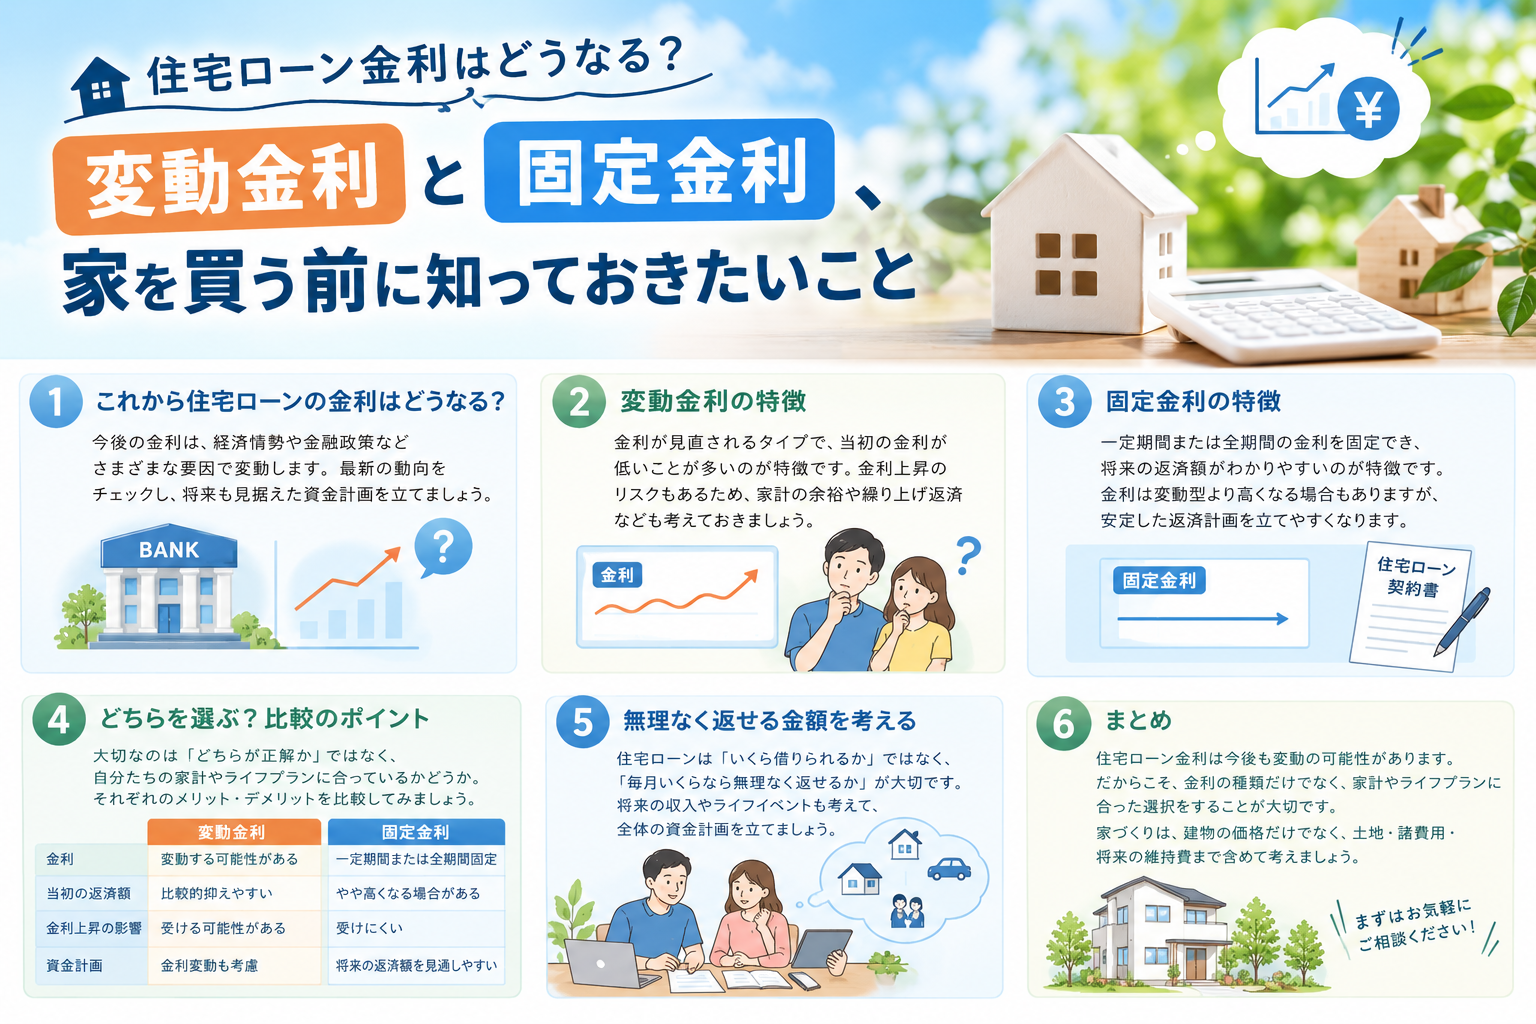
住宅ローンの金利は、経済情勢や金融政策など、さまざまな要因によって変動します。
2026年9月には、日本銀行が政策金利を1.25%程度とする金融政策を決定しました。また、日本銀行は今後も経済・物価・金融情勢を見ながら、政策金利を調整していく方針を示しています。
そのため、「これから金利が絶対に上がる・下がる」と断定することはできません。
だからこそ、住宅購入を考える際には「今の金利が何%か」だけではなく、金利が変化した場合でも無理なく返済できる資金計画を考えておくことが大切です。
■ 変動金利と固定金利の違い
住宅ローンには、大きく分けて「変動金利」と「固定金利」があります。
● 変動金利
変動金利は、一定のルールに基づいて金利が見直されるタイプです。
一般的には、固定金利より低い金利からスタートする商品が多い一方、将来的に金利が上昇すると返済負担が増える可能性があります。
こんな方は検討する際に、金利上昇への備えも確認しておきましょう。
- 毎月の返済額をできるだけ抑えたい
- 金利上昇時にも対応できる家計の余力がある
- 繰り上げ返済なども含めて計画したい
● 固定金利
固定金利は、一定期間または借入期間中の金利を固定するタイプです。
代表的な全期間固定型の「フラット35」では、2026年9月の借入金利は、融資率9割以下・21年以上35年以下の場合、最も多い金利が年3.460%となっています。
固定金利の大きな特徴は、将来の金利変動による返済額の変化を抑えやすいことです。
「毎月の返済額をできるだけ安定させたい」という方にとって、検討しやすい選択肢のひとつです。
■ 大切なのは「どちらが正解?」ではなく、家計とのバランス
変動金利と固定金利には、それぞれ特徴があります。
| 変動金利 | 固定金利 | |
|---|---|---|
| 金利 | 変動する可能性がある | 一定期間または全期間固定 |
| 当初の返済額 | 比較的抑えやすい商品が多い | 変動型より高くなる場合がある |
| 金利上昇の影響 | 受ける可能性がある | 固定期間中は受けにくい |
| 資金計画 | 金利変動も考慮 | 将来の返済額を見通しやすい |
重要なのは、「金利が低いから」という理由だけで決めないこと。
住宅ローンは何十年という長い期間にわたって返済していくものです。
現在の収入だけでなく、子どもの教育費、車の買い替え、将来のメンテナンス費用なども含めて考える必要があります。
■ 家づくりでは「借りられる金額」より「無理なく返せる金額」
住宅ローンを考えるときは、銀行から「いくら借りられるか」ではなく、「毎月いくらなら無理なく返済できるか」を基準にすることが大切です。
家の性能や間取りだけでなく、
土地+建物+諸費用+住宅ローン
まで含めて全体の資金計画を考えておくことで、完成後の暮らしにも余裕が生まれます。
■ まとめ
住宅ローン金利は、経済や金融政策などによって変化するため、将来の金利を正確に予測することはできません。
だからこそ、
「変動金利か固定金利か」だけで考えるのではなく、自分たちの家計やライフプランに合った住宅ローンを選ぶこと
が大切です。
家づくりを始める際には、建物の価格だけでなく、住宅ローンや土地、将来の維持費まで含めて資金計画を考えてみましょう。
ピースフルハウスでは、土地探しから家づくり、資金計画まで、お客様の暮らしに合わせた住まいづくりをご提案しています。
「家を建てたいけれど、まず予算から相談したい」という方も、お気軽にご相談ください。
